Domain putz-fassade.de kaufen?
Wir ziehen mit dem Projekt
putz-fassade.de um.
Sind Sie am Kauf der Domain
putz-fassade.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain putz-fassade.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Aquagart 25m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,45,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
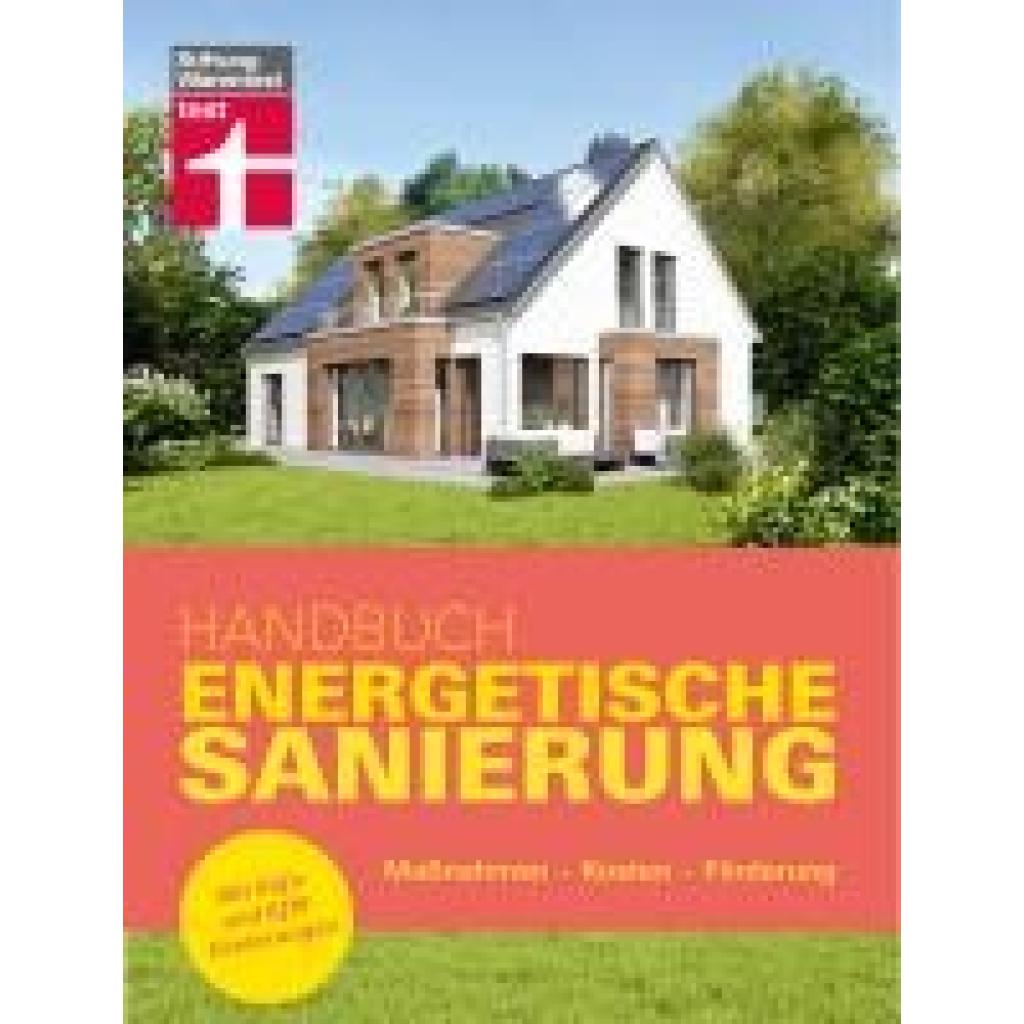
Handbuch Energetische SanierungHandbuch Energetische Sanierung , Maßnahmen - Kosten - Förderung | Mit Bafa- und KfW-Förderungen , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230922, Produktform: Leinen, Autoren: Hüttmann, Matthias~Kasper, Bernd Rainer~Weyres-Borchert, Bernhard, Redaktion: Stiftung Warentest, Seitenzahl/Blattzahl: 320, Abbildungen: mit farbige Abbildungen, Keyword: altbau; austausch; bafa förderung; dachdämmung; dämmung; eigenheim; fassadendämmung; gebäudesanierung; handbuch; heizungstausch; immobilienbuch; kfw förderung; kosten sparen; modernisierung; nachhaltigkeit; renovierung; sachbücher; wärmedämmung; zuschuss, Fachschema: Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Eigentum / Wohneigentum~Wohneigentum~Renovierung, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 258, Breite: 203, Höhe: 25, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747105016 9783747105023, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winrodoor® RenoKIT für Dämmung und Renovierung alter RollladenkästenMaximale Wärmedämmung - minimaler Aufwand: Das System RenoKIT für Dämmung und Renovierung alter Rollladenkästen Die Vernunft gebietet es und die Gesetze lassen sowieso bald keine Ausrede mehr zu: Ältere Gebäude müssen energieeffizienter werden! Wenn aber die Fassade noch nicht erneuert werden muss und die alten Rollladenkästen noch stabil sind, kann das auch mit erstaunlich kleinem Aufwand realisiert werden - nämlich mit RenoKIT. Das clevere Winrodoor Renovierungssystem besteht im wesentlichen aus Dämmplatten für den Kasten.  Die Elemente des Winrodoor Renovierungssystem Renokit: Dämmplatten für den Rollladenkasten Die Kastendämmung reduziert den Wärmeverlust um bist zu 52%, die Reflektorprofile verbessern den U-Wert eines Fensters um bis zu 26% - so wird bares Geld gespart. Die Infrarot-Darstellung eines ungedämmten (A) und eines gedämmten Rollladenkastens (B) zeigt deutlich, wie die Wärme im Raum bleibt und nicht durch den Rollladenkasten entweichen kann. Dunkle, blau-grüne Bereiche stehen für niedrige Temperaturen, helle, rot-gelbe Bereiche für hohe Temperaturen.  Lieferumfang : 10 mm Karton 60 Platten (21 mÂ2) 20 mm Karton 30 Platten (10,5 mÂ2) 30 mm Karton 20 Platten (7 mÂ2)  Das Herzstück des Renovierungssystems RenoKIT sind die speziell für diesen Zweck ent-wickelten Dämmplatten Die Platten bestehen aus einem Material mit hervorragenden Dämmeigenschaften: Ihre Wärmeleitfähigkeit beträgt nach EN 12667 / ISO 8301 bei 10°C 0,035 W/mK. Rollladenkästen, die mit diesen Dämmplatten nachgerüstet werden, weisen einen bis zu 62% verbesserten Usb-Wert auf. Dabei sind die Platten, die wir im Format 500 x 700 mm und in den Stärken 10, 20 und 30 mm liefern, sehr verarbeitungsfreundlich: Sie können problemlos auf die erforderlichen Größen und Formen zurechtgeschnitten werden und lassen sich durch ihre angenehme Flexibilität ohne zusätzliche Einschnitte ins Material für jede Kastengröße zurechtbiegen. Mit diesen Eigenschaften sind unsere Dämmplatten die erste Wahl für eine saubere, preisgünstige Renovierung. Der Usb-Wert W/(m 2 K) im Vergleich:  U sb % Rollladenkasten nicht gedämmt Rollladenkasten + 30 mm RenoKIT Rollladenkasten + 20 mm RenoKIT Rollladenkasten + 10 mm RenoKIT 2,52 0,95 1,18 1,55 0 62 53 38  Â189,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Henkel Sista Putz& Fassade 280ml altweiß (SHPW3)Eigenschaften • Sista® Putz und Fassaden Acryl\n• Spezial-Acrylat\n• Perfekt für die Außenfassade\n• Körnige Struktur\n• Witterungsbeständig\n• Überputzbar\n• Rissabdichtung\n• Überstreichbar\n• Zum Abdichten/Verschleißen von Rissen in Fassaden, Wänden und Decken\n• Zum Abdichten von Anschlussfugen und Rissen auf Untergründen wie Beton, Putz, Ziegel, Gipskarton, Aluminium, Holz und PVC\n• Raufaser-Strukturersatz (SHPW3)78,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Winrodoor® RenoKIT für Dämmung und Renovierung alter RollladenkästenMaximale Wärmedämmung - minimaler Aufwand: Das System RenoKIT für Dämmung und Renovierung alter Rollladenkästen Die Vernunft gebietet es und die Gesetze lassen sowieso bald keine Ausrede mehr zu: Ältere Gebäude müssen energieeffizienter werden! Wenn aber die Fassade noch nicht erneuert werden muss und die alten Rollladenkästen noch stabil sind, kann das auch mit erstaunlich kleinem Aufwand realisiert werden - nämlich mit RenoKIT. Das clevere Winrodoor Renovierungssystem besteht im wesentlichen aus Dämmplatten für den Kasten.  Die Elemente des Winrodoor Renovierungssystem Renokit: Dämmplatten für den Rollladenkasten Die Kastendämmung reduziert den Wärmeverlust um bist zu 52%, die Reflektorprofile verbessern den U-Wert eines Fensters um bis zu 26% - so wird bares Geld gespart. Die Infrarot-Darstellung eines ungedämmten (A) und eines gedämmten Rollladenkastens (B) zeigt deutlich, wie die Wärme im Raum bleibt und nicht durch den Rollladenkasten entweichen kann. Dunkle, blau-grüne Bereiche stehen für niedrige Temperaturen, helle, rot-gelbe Bereiche für hohe Temperaturen.  Lieferumfang : 10 mm Karton 60 Platten (21 mÂ2) 20 mm Karton 30 Platten (10,5 mÂ2) 30 mm Karton 20 Platten (7 mÂ2)  Das Herzstück des Renovierungssystems RenoKIT sind die speziell für diesen Zweck ent-wickelten Dämmplatten Die Platten bestehen aus einem Material mit hervorragenden Dämmeigenschaften: Ihre Wärmeleitfähigkeit beträgt nach EN 12667 / ISO 8301 bei 10°C 0,035 W/mK. Rollladenkästen, die mit diesen Dämmplatten nachgerüstet werden, weisen einen bis zu 62% verbesserten Usb-Wert auf. Dabei sind die Platten, die wir im Format 500 x 700 mm und in den Stärken 10, 20 und 30 mm liefern, sehr verarbeitungsfreundlich: Sie können problemlos auf die erforderlichen Größen und Formen zurechtgeschnitten werden und lassen sich durch ihre angenehme Flexibilität ohne zusätzliche Einschnitte ins Material für jede Kastengröße zurechtbiegen. Mit diesen Eigenschaften sind unsere Dämmplatten die erste Wahl für eine saubere, preisgünstige Renovierung. Der Usb-Wert W/(m 2 K) im Vergleich:  U sb % Rollladenkasten nicht gedämmt Rollladenkasten + 30 mm RenoKIT Rollladenkasten + 20 mm RenoKIT Rollladenkasten + 10 mm RenoKIT 2,52 0,95 1,18 1,55 0 62 53 38  Â276,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aquagart 25m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,45,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Energetische SanierungHandbuch Energetische Sanierung , Maßnahmen - Kosten - Förderung | Mit Bafa- und KfW-Förderungen , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230922, Produktform: Leinen, Autoren: Hüttmann, Matthias~Kasper, Bernd Rainer~Weyres-Borchert, Bernhard, Redaktion: Stiftung Warentest, Seitenzahl/Blattzahl: 320, Abbildungen: mit farbige Abbildungen, Keyword: altbau; austausch; bafa förderung; dachdämmung; dämmung; eigenheim; fassadendämmung; gebäudesanierung; handbuch; heizungstausch; immobilienbuch; kfw förderung; kosten sparen; modernisierung; nachhaltigkeit; renovierung; sachbücher; wärmedämmung; zuschuss, Fachschema: Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Eigentum / Wohneigentum~Wohneigentum~Renovierung, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 258, Breite: 203, Höhe: 25, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747105016 9783747105023, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winrodoor® RenoKIT für Dämmung und Renovierung alter RollladenkästenMaximale Wärmedämmung - minimaler Aufwand: Das System RenoKIT für Dämmung und Renovierung alter Rollladenkästen Die Vernunft gebietet es und die Gesetze lassen sowieso bald keine Ausrede mehr zu: Ältere Gebäude müssen energieeffizienter werden! Wenn aber die Fassade noch nicht erneuert werden muss und die alten Rollladenkästen noch stabil sind, kann das auch mit erstaunlich kleinem Aufwand realisiert werden - nämlich mit RenoKIT. Das clevere Winrodoor Renovierungssystem besteht im wesentlichen aus Dämmplatten für den Kasten.  Die Elemente des Winrodoor Renovierungssystem Renokit: Dämmplatten für den Rollladenkasten Die Kastendämmung reduziert den Wärmeverlust um bist zu 52%, die Reflektorprofile verbessern den U-Wert eines Fensters um bis zu 26% - so wird bares Geld gespart. Die Infrarot-Darstellung eines ungedämmten (A) und eines gedämmten Rollladenkastens (B) zeigt deutlich, wie die Wärme im Raum bleibt und nicht durch den Rollladenkasten entweichen kann. Dunkle, blau-grüne Bereiche stehen für niedrige Temperaturen, helle, rot-gelbe Bereiche für hohe Temperaturen.  Lieferumfang : 10 mm Karton 60 Platten (21 mÂ2) 20 mm Karton 30 Platten (10,5 mÂ2) 30 mm Karton 20 Platten (7 mÂ2)  Das Herzstück des Renovierungssystems RenoKIT sind die speziell für diesen Zweck ent-wickelten Dämmplatten Die Platten bestehen aus einem Material mit hervorragenden Dämmeigenschaften: Ihre Wärmeleitfähigkeit beträgt nach EN 12667 / ISO 8301 bei 10°C 0,035 W/mK. Rollladenkästen, die mit diesen Dämmplatten nachgerüstet werden, weisen einen bis zu 62% verbesserten Usb-Wert auf. Dabei sind die Platten, die wir im Format 500 x 700 mm und in den Stärken 10, 20 und 30 mm liefern, sehr verarbeitungsfreundlich: Sie können problemlos auf die erforderlichen Größen und Formen zurechtgeschnitten werden und lassen sich durch ihre angenehme Flexibilität ohne zusätzliche Einschnitte ins Material für jede Kastengröße zurechtbiegen. Mit diesen Eigenschaften sind unsere Dämmplatten die erste Wahl für eine saubere, preisgünstige Renovierung. Der Usb-Wert W/(m 2 K) im Vergleich:  U sb % Rollladenkasten nicht gedämmt Rollladenkasten + 30 mm RenoKIT Rollladenkasten + 20 mm RenoKIT Rollladenkasten + 10 mm RenoKIT 2,52 0,95 1,18 1,55 0 62 53 38  Â189,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winrodoor® RenoKIT für Dämmung und Renovierung alter RollladenkästenMaximale Wärmedämmung - minimaler Aufwand: Das System RenoKIT für Dämmung und Renovierung alter Rollladenkästen Die Vernunft gebietet es und die Gesetze lassen sowieso bald keine Ausrede mehr zu: Ältere Gebäude müssen energieeffizienter werden! Wenn aber die Fassade noch nicht erneuert werden muss und die alten Rollladenkästen noch stabil sind, kann das auch mit erstaunlich kleinem Aufwand realisiert werden - nämlich mit RenoKIT. Das clevere Winrodoor Renovierungssystem besteht im wesentlichen aus Dämmplatten für den Kasten.  Die Elemente des Winrodoor Renovierungssystem Renokit: Dämmplatten für den Rollladenkasten Die Kastendämmung reduziert den Wärmeverlust um bist zu 52%, die Reflektorprofile verbessern den U-Wert eines Fensters um bis zu 26% - so wird bares Geld gespart. Die Infrarot-Darstellung eines ungedämmten (A) und eines gedämmten Rollladenkastens (B) zeigt deutlich, wie die Wärme im Raum bleibt und nicht durch den Rollladenkasten entweichen kann. Dunkle, blau-grüne Bereiche stehen für niedrige Temperaturen, helle, rot-gelbe Bereiche für hohe Temperaturen.  Lieferumfang : 10 mm Karton 60 Platten (21 mÂ2) 20 mm Karton 30 Platten (10,5 mÂ2) 30 mm Karton 20 Platten (7 mÂ2)  Das Herzstück des Renovierungssystems RenoKIT sind die speziell für diesen Zweck ent-wickelten Dämmplatten Die Platten bestehen aus einem Material mit hervorragenden Dämmeigenschaften: Ihre Wärmeleitfähigkeit beträgt nach EN 12667 / ISO 8301 bei 10°C 0,035 W/mK. Rollladenkästen, die mit diesen Dämmplatten nachgerüstet werden, weisen einen bis zu 62% verbesserten Usb-Wert auf. Dabei sind die Platten, die wir im Format 500 x 700 mm und in den Stärken 10, 20 und 30 mm liefern, sehr verarbeitungsfreundlich: Sie können problemlos auf die erforderlichen Größen und Formen zurechtgeschnitten werden und lassen sich durch ihre angenehme Flexibilität ohne zusätzliche Einschnitte ins Material für jede Kastengröße zurechtbiegen. Mit diesen Eigenschaften sind unsere Dämmplatten die erste Wahl für eine saubere, preisgünstige Renovierung. Der Usb-Wert W/(m 2 K) im Vergleich:  U sb % Rollladenkasten nicht gedämmt Rollladenkasten + 30 mm RenoKIT Rollladenkasten + 20 mm RenoKIT Rollladenkasten + 10 mm RenoKIT 2,52 0,95 1,18 1,55 0 62 53 38  Â160,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aquagart 125m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,214,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.